近期,关于日本官方通过干预汇市以支撑日元的讨论持续升温。GMI分析师留意到,尽管相关消息短期内为日元带来一定提振,但市场普遍认为,无论干预与否,这一举措都难以扭转整体趋势,原因主要来自两个方面。
其一,从短期操作层面来看,干预要想奏效,关键在于行动的突然性,同时外汇市场上的单边持仓需已高度集中。而目前这两个前提条件显然都不存在。
其二,也是更为核心的中期基本面因素。目前日本的长期利率水平明显低于市场在自由定价下应达到的位置,这意味着日本庞大的公共债务所对应的风险溢价,在债券市场上受到人为压制。只要这种状态延续,日元所面临的贬值压力便会持续存在,这也解释了2024年的干预为何未能推动日元持续走强。
解决这一困境的方向其实相当明确:日本政府可考虑出售其持有的大量金融资产的一部分,并将所得资金用于偿还债务。只要这一步迟迟未能落地,便意味着日本仍在回避根本性问题,而外汇干预恰恰是这种回避态度的直接反映。
周一(1月26日)亚市时段,美元兑日元震荡下行,目前交投于154.20附近,日内跌幅约0.95%,盘中一度触及近十周低点153.87,延续前一交易日的下跌势头。上周五,该货币对已录得逾1.7%的跌幅。
短期视角:干预为何难有成效
官方干预若要取得成效,理想时机通常出现在市场措手不及且头寸高度集中于某一方向的时候。而当前,关于干预的广泛讨论早已令行动失去突然性,市场头寸也远未达到极端水平。
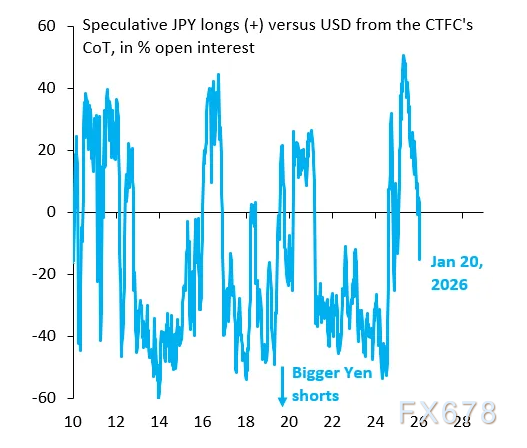
下图展示的是GMI追踪的美国商品期货交易委员会(CFTC)每周持仓报告中的头寸数据。目前日元空头规模仍远低于2024年官方干预前的水平。
最新数据截至1月20日,而此后日元空头头寸很可能已进一步明显缩减。这意味着,即便真的实施干预,短期效果也将大打折扣。
中期困境:干预为何无法治本
日本的核心症结在于央行对长期国债收益率的人为压制。只要这种状态不改变,长期收益率便难以反映市场针对高额公共债务所要求的风险溢价。
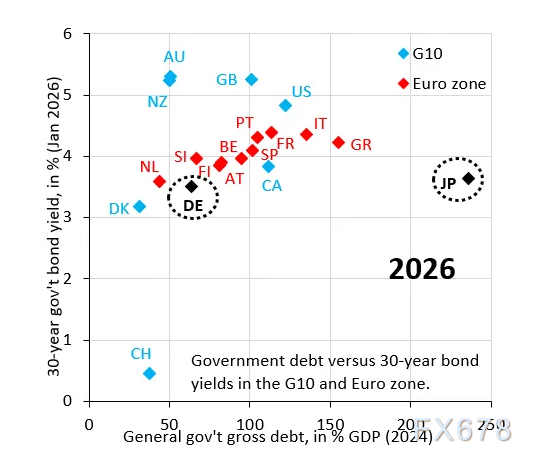
最直观的对比来自日本与德国30年期国债收益率(纵轴)。如下图所示,德国的债务水平(横轴)远低于日本,但两国的30年期收益率却几乎一致,这表明日本的长期收益率事实上受到隐形上限的约束。
这种人为压制虽可在短期内抑制债券市场的风险溢价,但溢价压力最终会转移至外汇市场,进而对日元形成持续贬值压力。外汇干预无法从根源上改变这一矛盾,因此效果往往只是昙花一现——2024年的干预结果已充分印证了这一点。
解困之道:出售资产偿债
事实上,在GMI看来,解决路径是存在的。日本政府总债务约占GDP的240%,但净债务占比要低得多,约为130%,两者之间的差异主要源于政府持有的巨额金融资产。
治本之策在于出售部分资产,并将所得资金用于偿还债务,这是从根本上消除日元贬值压力的重要途径。在目前的市场预期中,即便仅是象征性地启动这一进程,也可能产生积极效果。
然而,受制于现实中的多重因素,这一方案至今未能落地。这些金融资产大多由具有较大影响力的相关方管理,他们并不愿意轻易出售,这也是日本必须面对和跨越的障碍。
打破僵局的唯一路径,或许需要先让形势恶化到一定程度,才有望迎来转机。这也意味着日元可能还需进一步贬值,从而逐步削弱相关利益方的影响力。
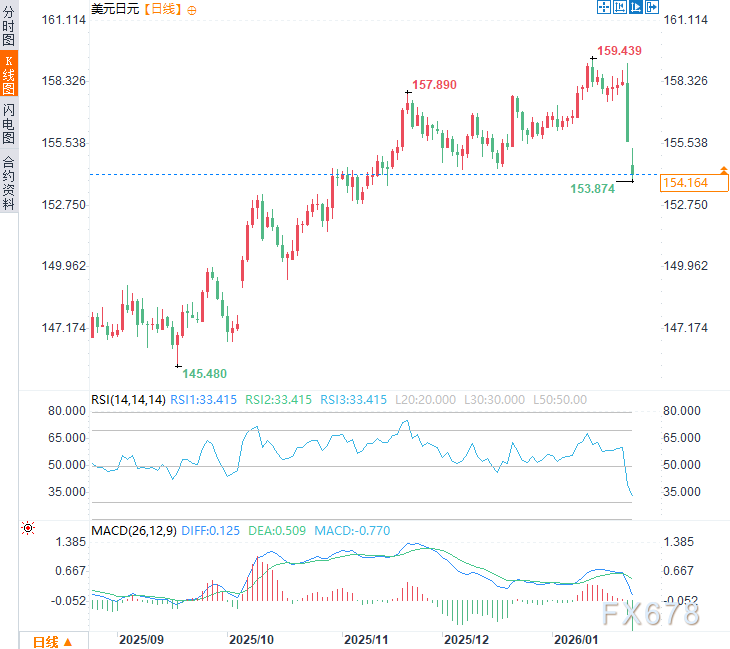
(美元兑日元日线图,来源:网络)
北京时间11:46,美元兑日元交投于154.20/21。
GMI 分析团队
资深外汇分析师
由多名资深外汇分析师组成的专业团队,拥有平均15年以上的市场分析经验,擅长技术分析和基本面分析相结合的交易策略。